
אז לאחר דיונים ממושכים ומהמורות בדרך מענקי עם כלביא יצאו לדרך.
במאמר זה ננסה לעשות סדר בנושא ולהסביר בצורה פשוטה וברורה כיצד נוכל לקבל פיצוי על אובדן ההכנסות בתקופת המלחמה.
אנו נדבר על המענקים שצפויים עבור 12 ימי הלחימה כאשר בגדול המענקים באים לפצות שלושה סוגי אוכלוסייה עיקריים:
- עצמאיים ובעלי חברות
- שכירים שלא עבדו
- נפגעי נזק ישיר ומשכירי דירות
עצמאיים ובעלי חברות
עסקים בין אם מדובר בעצמאיים ובין אם מדובר בחברות שחלה פגיעה וירידה בהכנסות שלהם כתוצאה מהמלחמה זכאים למענקים.
אם אותם עסקים מדווחים פעם בחודשיים למע"מ, כלומר "דו חודשיים" הם צריכים להראות פגיעה במחזור ההכנסות של לפחות 12.5% לחודשים 5-6/25 לעומת 5-6/23 ולעסקים שמדווחים פעם בחודש למע"מ כלומר "חד חודשיים" הם צריכים להראות ירידה של לפחות 25% בין 6/25 ל- 6/23.
בחרו את שנת 2023 כשנת בסיס להשוואה ולא את שנת 2024 מאחר ורצו לקבל בסיס נקי שלא מוטה מהשפעות מלחמת חרבות ברזל..
כך לדוגמה עסק שבגלל המלחמה לא היו לו כלל הכנסות ב 5-6/24 ,לא יהיה הוגן ולהשוות את הירידה ב 5-6/25 לעומת 5-6/24 שכאמור הייתה עם אפס הכנסות ולמעשה אנחנו לא נראה ירידה ונקפח את בעל העסק.
יש גם מצבים הפוכים לדוגמה עצמאית שהייתה בחופשת לידה ב 5-6/23 ולא היו לה הכנסות וכעת ב 5-6/25 היו אומנם הכנסות אבל נמוכות בגלל המלחמה עדיין נפגעת מהמתווה ,כי היא לכאורה לא רק שהיא לא מראה ירידה בהכנסות היא אפילו מראה עלייה במחזור ההכנסות.
אותו דבר אפשר לטעון לגבי מי שהיה במילואים בתקופה 5-6/23 ולא היו לו כלל הכנסות כעצמאי גם עשוי להיפגע כתוצאה מחישוב זה שמשווה בין 5-6/25 ל 5-6/23.
לא רק זה, יש עסקים שעובדים על בסיס מזומן בשוטף+ ואת התקבולים של חודשים קודמים ופרויקטים קודמים הם מקבלים ב 5-6/25 כך שלכאורה ההכנסות בחודשים אלו לא נפגעו למרות שבפועל בוטלו להם עסקאות והם ירגישו את זה בתזרים של החודשים הבאים.
גם עסקים בצמיחה עשויים למצוא עצמם נפגעים מנוסחת החישוב.
עסקים בצמיחה ,הכוונה לעסק שנמצא בהליך של גדילה מתמדת, פתח סניפים נוספים, הוסיף ענפי פעילות במהלך התקופה מ 5/23.גם במקרה הזה אנחנו לכאורה לא רואים ירידה במחזור ההכנסות כי העסק צמח במהלך התקופה למרות שבעקבות המלחמה הייתה פגיעה במחזור הפעילות.
אז לכל המקרים האלה שהם מקרים מיוחדים ניתן לבקש חישוב מיוחד שונה מהנוסחה הרגילה
או לחילופין לבקש לבצע את ההשוואה מול חודשים יולי ואוגוסט ולא מול החודשים מאי יוני.
גם עסקים שנפתחו בתחילת 2025 זכאים לפיצויים.
לגביהם לוקחים את תקופת הבסיס לחישוב הירידה לפי הממוצע בחודשים הקודמים מתחילת שנה בעוד לעסקים ותקים יותר לוקחים ומשווים את הירידה ביחס ל 5-6/23 או 6/23.
עסקים שסגרו את העסק לפני ה 12.6.25 לא זכאים למענקים כי לא היה להם עסק פעיל בתקופת המלחמה.
כמו כן עסקים אשר דיווחו 4 דיווחי אפס -כלומר לא דיווחו לא על הכנסות ולא על הוצאות לפני המלחמה במשך 4 דיווחים רצופים גם הם לא יהיו זכאים למענקים, כי זה מעיד לכאורה שהעסק לא פעיל.
הקריטריונים לקבלת המענקים:
בעיקרון מתחלק לשניים, בעלי מחזור עד 300,000 ש"ח ובעלי מחזור מעל 300,00 ₪.
לגבי בעלי מחזור עד 300,00 ₪ גם כאן זה מתפצל לשניים:
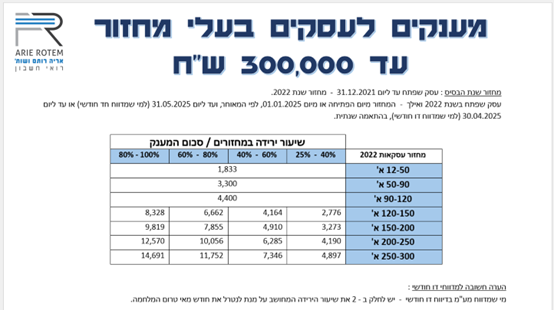
עד 120א' שזה התקרה של עוסק פטור/זעיר לא משנה מה גובה הירידה/הפגיעה במחזורים הפיצוי נע בין כ- 1,800 ₪ ל 4,400 ₪ בהתאם לרמת המחזור.
לעסקים עם מחזור הכנסות בין 120,000 ₪ ל 300,000 ש"ח הפיצוי נע בין כ 2,700 ₪ ל 14,700 ₪ תלוי הן בשיעור הפגיעה והן בשיעור המחזורים. ככל שרמת המחזורים גבוהה יותר ושיעור הפגיעה גבוה יותר הפיצוי יהיה לכיוון ה 14,700 ₪.
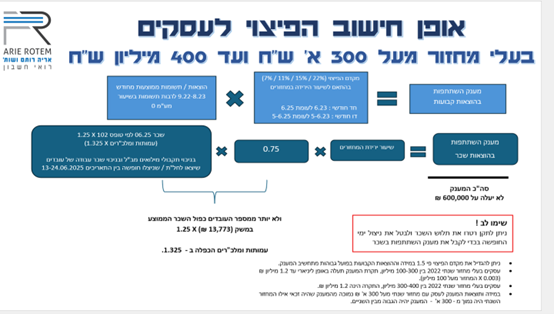
בעלי מחזור הכנסות מעל 300,000 ₪ ועד 400 מיליון ₪:
במסלול זה קיימים שני סוגי מענקים-מענק השתתפות בהוצאות קבועות ומענק השתתפות בהוצאות השכר.
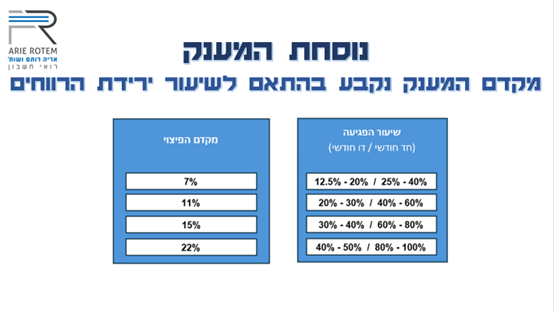
מענק השתתפות בהוצאות קבועות -בגדול לוקחים את ההוצאות/תשומות מכפילים במקדם הפיצוי שנע בין 7-22% וזה המענק עבור השתתפות בהוצאות קבועות.
כמו כן אם אתם מעסיקים עובדים קיים מענק נוסף ,מענק השתתפות בהוצאות השכר שבו לוקחים
את עלות השכר של 6/25 מכפילים בשיעור ירידת המחזורים ואותו מכפילים ב 75%.
סכום המענק במסלול הזה של עסקים מעל 300,000 ש"ח ועד 400 מיליון ש"ח לא יעלה על 600,000 ₪.
חשוב לזכור שמאחר ומענקים אלו באים לפצות על ההכנסות/רווחים שלנו, רווחים שהם חייבים במס אזי שגם דין הפיצוי בגינם כלומר המענקים גם הם חייבים במס וזה ע"פ העיקרון –"דין הפיצוי כדין הפרצה".
נדגיש כי המענקים חייבים במס הכנסה וחייבים בביטוח לאומי אך פטורים ממע"מ.
הרבה טוענים שלא כדאי להגיש בקשות למענקים כי אחרי זה רשות המסים מבקשים מהם חזרה את המענקים,אז חשוב לעשות סדר בנושא.
הטענות מתבססות על מקרים בחודשים הראשונים של מענקי הקורונה בשנת 2020 כאשר התחילו עם המענקים לראשונה.
במודל הראשוני שפותח ניתן היה להגיש בקשות למענקים מבלי שהמערכת עשתה כל הצלבה.
בעלי עסקים הגישו בקשות מבלי לבצע בדיקה שאכן יש ירידה מספקת לקבלת הפיצויים ופשוט לחצו "אנטרים אנטרים " על הבקשה.
בהמשך המודל שוכלל ולא היה ניתן להגיש בקשות למענקים אם בעלי העסקים לא עמדו באמת בירידיה המתבקשת.
כמן כן, רשות המסים עשו בדיקות רטרואקטיביות ודרשו חזרה מאותם מבעלי עסקים שלא עמדו בקריטריונים להשיב את המענקים.
מאז המודל השתכלל ועושה הצלבות אוטומטיות כבר בזמן אמת ולכן אם המודול מאפשר הגשה הסיכויים כיום שתצטרכו להחזיר את מענקים הם קלושים ביותר. לכן אם אכן מגיע לכם מענקים אל תהססו ותדרשו את המגיע לכם.
שכירים שלא יכלו לעבוד
שכירים שלא עבדו בכל 12 ימי המלחמה או לפחות ב 10 ימי המלחמה ויש להם אחורה תלושי שכר לפחות ל- 6 חודשי עבודה מתוך 18 החודשים האחרונים (להלן "תקופת אכשרה") יכולים להגיש תביעה לביטוח לאומי ולקבל עבור ימים אלו אבטלה-חל"ת.
יש להגיש את הבקשה הן באתר לשכת התעסוקה והן באתר של ביטוח לאומי.
נפגעי נזק ישיר ומשכירי דירות
עסקים שנפגעו מנזק ישיר ולא יכולים לעבוד במקום העסק שניזוק זכאים לפיצוי בגין שיקום העסק, כאשר נפתחה אפשרות להגשת פיצוי במסלול מהיר עד 30,000 ₪ ללא חוות דעת של שמאי.
בנוסף עסקים אלו זכאים לפיצוי/החזר הן בגין ההוצאות הקבועות שלהם עד לתום תקופת השיקום והן לפיצוי בגובה ההכנסה שאבדה.
גם משכירי דירות מגורים זכאים לפיצוי בגובה שכ"ד שהתקבל לאורך כל תקופת השיקום של הדירה.
אגב ואולי זה ישמע לכם קצת מצחיק פורסם שלא מעט בעלי דירות מושכרות פנו וביקשו פיצוי והסתבר שכל השנים כלל לא דיווחו על הכנסות אלו שעברו את תקרת הפטור וחייבות במס.
פתאום הגיעו משכירי דירות וביקשו פיצויים על אובדן שכ"ד של 18,000 לחודש ומס הכנסה אמר להם תגידו איפה הייתם כל השנים?…..אז גם פה צריך לשים לב…:-)
אם טרם הגשתם את הבקשות למענקים עוד לא מאוחר למי שעדיין לא הספיק או היסס וניתן להגיש את הבקשות עד 20/10/25 כך שיש עוד זמן ונקווה שעד אז נסיים כבר את כל המלחמות.